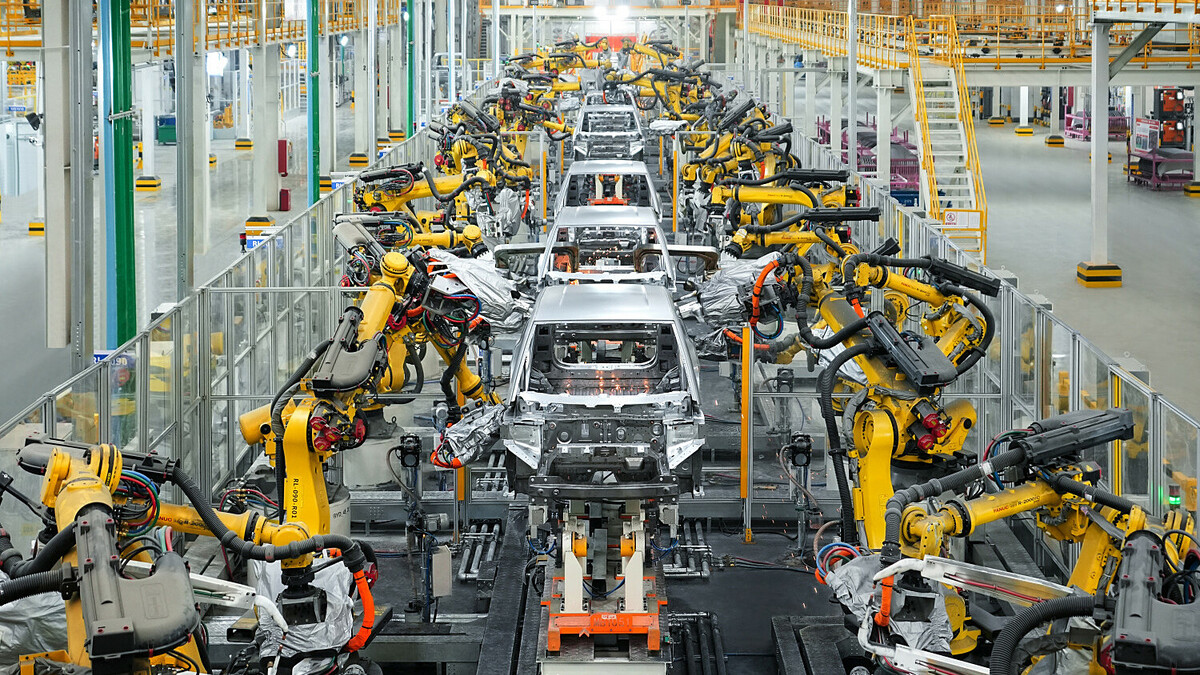
Biên lợi nhuận ngành ôtô Trung Quốc xuống 1,4% trong tháng 9, khi mỗi xe bán ra chỉ mang về khoảng 1.650 USD lợi nhuận trong chín tháng qua.
Theo số liệu do ông Cui Dongshu, Tổng thư ký Hiệp hội Xe con Trung Quốc (CPCA), công bố ngày 27/10, ngành ôtô Trung Quốc sản xuất 3,06 triệu xe trong tháng 9. Doanh thu đạt 155,6 tỷ USD, tăng 0,6% so với cùng kỳ, trong khi chi phí tăng 2,5% lên 138,8 tỷ USD. Lợi nhuận chỉ còn 2,1 tỷ USD, giảm 68%.
Biên lợi nhuận vì vậy xuống 1,4%, thấp hơn mức 1,8% của tháng 12/2025 và là mức thấp nhất trong gần bốn năm. Năm 2024 và 2025, biên lợi nhuận toàn ngành lần lượt đạt 4,3% và 4,1%.
Tính chung 9 tháng đầu năm, ngành ôtô Trung Quốc sản xuất 23,37 triệu xe, giảm 4%. Doanh thu đạt 1.206,2 tỷ USD, tăng 2,6%, nhưng chi phí tăng 3,8% lên 1.074,1 tỷ USD. Lợi nhuận đạt 40,1 tỷ USD, giảm 23% so với cùng kỳ, đưa biên lợi nhuận xuống 3,3%.
Áp lực còn thể hiện rõ ở mức lợi nhuận trên mỗi xe. Trong 9 tháng, doanh thu bình quân trên mỗi xe trong toàn chuỗi ngành đạt khoảng 51.600 USD, tăng 5,8%, nhưng chi phí tăng 7% lên 45.900 USD. Lợi nhuận gộp bình quân chỉ còn khoảng 1.650 USD, giảm 21%.
Chi phí tăng, cuộc chiến giá kéo dài
Chi phí nguyên vật liệu là một trong những yếu tố gây sức ép lên lợi nhuận. Giá chip nhớ tăng mạnh, trong khi giá lithium carbonate, nguyên liệu quan trọng để sản xuất pin xe điện, đã tăng khoảng gấp đôi. Giá nhiều loại hàng hóa cũng duy trì ở mức cao, khiến chi phí đầu vào của các doanh nghiệp sản xuất và cung ứng linh kiện tăng theo.

Trong khi đó, cuộc chiến giảm giá trên thị trường ôtô Trung Quốc vẫn kéo dài. Doanh nghiệp phải tăng ưu đãi để giữ doanh số trong bối cảnh sức mua yếu, khiến tốc độ tăng doanh thu thấp hơn nhiều so với tốc độ tăng chi phí.
Sự phân hóa giữa các nhóm xe cũng ngày càng rõ. Trong chín tháng, sản lượng xe năng lượng mới tăng 12% lên 12,46 triệu chiếc, chiếm khoảng 53% tổng sản lượng. Ngược lại, sản lượng xe động cơ đốt trong giảm 17% xuống 10,92 triệu chiếc.
Áp lực lợi nhuận không chỉ xuất hiện ở các hãng xe mà còn lan trong chuỗi cung ứng. Theo số liệu được công bố, lợi nhuận của các ngành như kim loại màu và bán dẫn tăng mạnh, trong khi doanh nghiệp ôtô và các nhà cung ứng ở khâu giữa, cuối chuỗi chịu sức ép lớn hơn từ giá nguyên liệu và cạnh tranh về giá.
Điều đáng chú ý là tình trạng này diễn ra trong lúc các hãng xe Trung Quốc tiếp tục mở rộng ra nước ngoài. Xe điện Trung Quốc ngày càng hiện diện tại châu Âu, Đông Nam Á và nhiều thị trường khác, nhưng lợi nhuận từ thị trường nội địa vẫn chịu sức ép lớn.
Theo CPCA, thị trường ôtô Trung Quốc được dự báo có thể phục hồi nhẹ trong năm 2027, với doanh số bán lẻ tăng khoảng 2% nếu các yếu tố bất lợi trong ngắn hạn giảm bớt, chi phí hạ nhiệt và sức cạnh tranh của sản phẩm tiếp tục được cải thiện. Tuy nhiên, sự phân hóa giữa các hãng được dự báo tiếp tục gia tăng.
Hải Đăng (theo InsideChinaAuto)